2023年11月,俄罗斯外交部经济合作司司长比里切夫斯基有一句话在国际经济评论圈里被反复引用。
他说,中国成功利用了在亚太经合组织和世界贸易组织中的成员优势,成为一个全球经济大国,而西方已经发现很难与中国竞争。
这句话之所以值得琢磨,不在于俄方“夸了中国”,而在于它点出了一个西方自己也不太愿意正面讨论的事实:中国并没有另起一套规则,而是在西方主导搭建的经贸框架里,一步步把产业能力做了上去,做到让原有竞争格局出现了松动。
到了2026年回看,2025年的贸易数据让这个判断有了更具体的注脚,也让我更清楚这件事的分量究竟落在哪里。
一、俄方看到的不是“中国变了规则”,而是中国在规则内长出了产业体系
很多人容易把“反客为主”理解成中国在改写国际贸易规则,但我不这样看。中国至今仍然是多边贸易规则的参与方和遵守方,也仍然会受到其他成员贸易政策的影响。
俄方表态真正触及的,是一个更基础的变化:中国在西方设计的规则空间里,把制造业从低环节一路推到了高环节。
1991年中国加入亚太经合组织,2001年12月11日正式成为世界贸易组织成员。这两个节点在当时并没有立刻改变中国在国际分工中的位置。彼时中国制造业已有基础,但在技术、设备、品牌和国际渠道上短板明显。
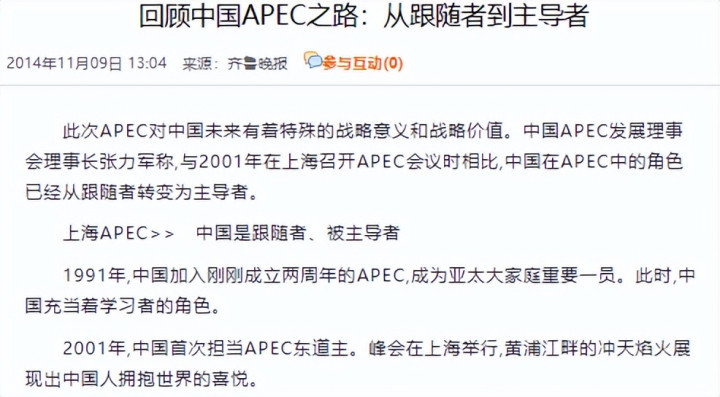
真正起作用的是此后二十多年的路径:开放市场引进资金和管理经验,同时在国内持续建设基础设施、培育配套能力,企业在竞争中学,产业链在协作中变厚。
外资进入中国获得了成本和供应链优势,中国企业在同一过程中积累了生产组织能力和工艺迭代能力。这种合作从来不是谁单方面给予谁,而是双方各取所需,只不过时间一长,能力沉淀的方向出现了差异。
我认为,这才是“反客为主”四个字最值得认真对待的内涵。不是中国把规则拿过来改了,而是中国在既有规则里把产业体系做厚了。
元股证券:ygzq.hk
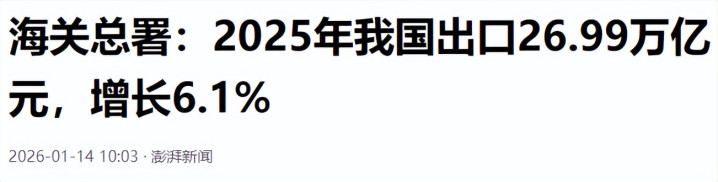
一个直观的参照是2025年的出口结构。官方发布内容显示,2025年中国货物出口26.99万亿元人民币,按美元计价约3.77万亿美元;其中机电产品出口约16.47万亿元,占出口总额的比重超过六成。
机电产品不是衬衫和玩具,它背后是零部件配套、模具、工业软件、物流响应和批量品控的组合能力。单一产品可以靠低工资拼出来,但一整条机电产业链的竞争力,靠的是体系厚度。
当然,我不认为可以由此说中国在所有工业环节都已经领先。高端芯片、关键工业软件、部分精密设备仍然是需要持续投入的领域。
但规模与配套本身也是一种能力,而且是一种很难被短期政策抵消的能力。俄方看到的,正是这种能力在国际竞争中的外溢效应。
二、西方重新设门槛,恰恰说明竞争进入了它们最在意的区间
如果说中国早期出口的主要是最终消费品,西方企业感受到的是“便宜”,那么当中国开始向汽车、电池、工业设备这些领域延伸时,感受就变成了“压力”。这两种感受在政策上的分量完全不同。
汽车产业在德国、日本、美国的经济结构中占据的位置,远不止整车利润。它牵连着研发支出、就业岗位、税收和一大片上下游中小企业。
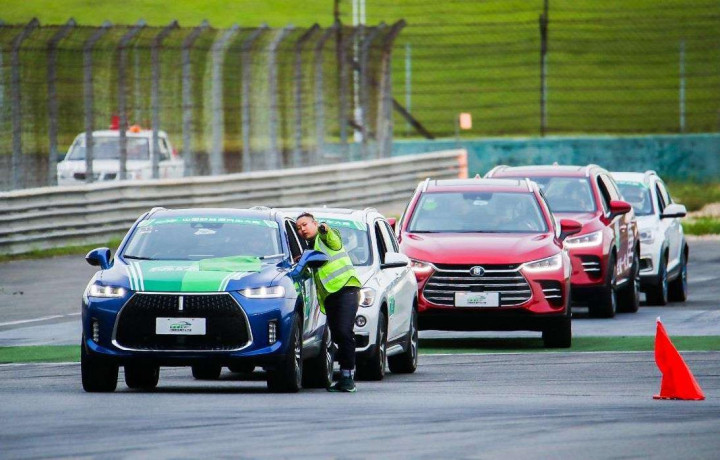
当中国新能源汽车在技术和成本两端同时形成竞争力并扩大国际市场份额时,原有格局中的领先者自然会寻求政策缓冲。
2024年10月29日,欧盟委员会公布对华电动汽车反补贴调查终裁,决定在原有10%关税基础上加征反补贴税,比亚迪税率为17.0%,吉利18.8%,上汽35.3%,为期五年;中方随后在世贸组织争端解决机制下提出诉讼。
我对这件事的判断比较克制。贸易争端涉及补贴认定、产业损害和程序合法性,需要依据具体事实和法律规则来判断,不能简单说所有措施都“不符合规则”,也不能反过来把中国企业的竞争优势全部归因于政策支持。
但有一个事实是清楚的:欧盟选择出手的领域,恰恰是中国制造业竞争力已经触达其核心产业腹地的领域。如果中国仍然停留在服装和日用品层面,反补贴税大概率不会以这样的密度出现在这些品类上。
贸易保护能不能达到预期效果,是另一个问题。提高关税可以为本国产业争取调整时间,但成本会部分转移到消费者和下游企业身上。
更关键的是,今天的供应链已经把各方缠在一起:欧洲车企使用中国电池,中国企业进口国外设备和零部件,简单的进口限制很难把已经形成的产业联系一刀切开。
2025年的出口数据也提供了一个侧面印证:中国对美出口下降的同时,对东盟、欧洲和其他市场的出口继续增长,整体出口规模仍在扩大。
这说明市场替代和通道调整的空间是存在的,尽管不同行业、不同企业的承压能力并不相同。
我理解“西方难对抗”这个说法,指向的正是这种局面:竞争已经不是某一款产品、某一项关税能够决出胜负的事情,而是产业体系厚度、市场规模和迭代能力之间的长期消耗。
不是西方失去了竞争力,而是中国在多个环节上同时具备了不可忽视的存在感,单一政策工具很难同时覆盖这么多层面。

三、中俄贸易的数字变化,比“谁依赖谁”的叙事更值得读
俄罗斯对中国发展经验的关注,有其自身经济历程的背景。苏联时期留下的重工业、军工和科研底子并不薄,但苏联解体后的转型路径没有自然催生出一个覆盖面广、持续参与国际竞争的民用制造业体系。
俄罗斯加入世界贸易组织的时间是2012年,比中国晚了十一年。参与国际经济合作的机会是存在的,但制度参与本身并不自动等于国内产业升级。
中俄贸易结构很能说明问题。2024年两国货物贸易额达到约2448亿美元,创下历史高位;俄方向中国出口石油、天然气和其他资源产品,中国向俄方出口汽车、机械设备、电子产品等工业制成品。
这是一种互补关系,有真实的经济基础,双方都有需求。但互补不等于没有波动。
公开通报写明,2025年中俄贸易额为1.63万亿元人民币,同比下降6.5%,是近五年来的首次回落。俄方对中国汽车的需求变化、原油价格下行对中国进口金额的影响,都在数据里留下了痕迹。
我不赞同把俄罗斯描述成“只能依靠中国”的国家。俄罗斯仍然拥有资源、部分工业技术和其他合作渠道,中国也需要维持贸易关系的多元化。
线上股票配资2025年的回落恰恰说明,双边贸易会受到价格、需求和政策环境的共同影响,不会只沿着一条直线上升。
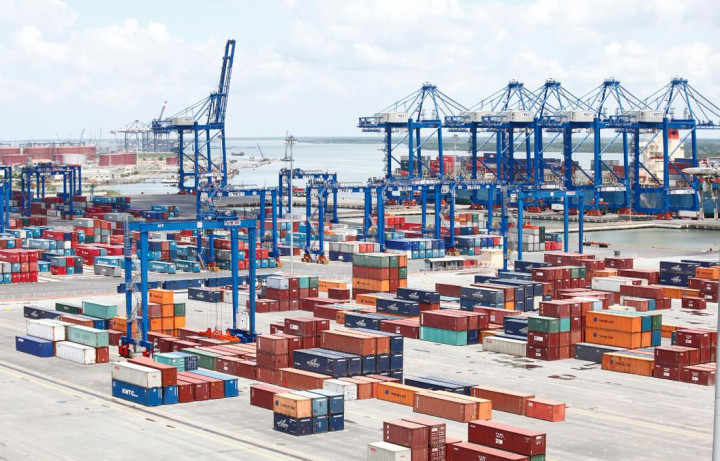
但同样不能忽视的是,几十年前中国需要从外部大量引进工业设备和技术,如今中国能够向包括俄罗斯在内的众多经济体稳定供应工业制成品,也能为资源出口提供规模可观的市场。
这种角色位移,是产业能力变化带来的自然结果,不是谁刻意安排出来的。
写在最后
把这几条线索放在一起,我对标题里“反客为主”的理解是有限的、有条件的:中国没有取代谁制定规则,而是在西方长期主导的规则框架内,把产业能力积累到了足以改变竞争格局的程度。
这个过程靠的不是某一次战略设计,而是开放、改革和工业建设在几十年里的持续叠加。
接下来真正的考验,不在于外部环境会不会变得“更友好”,而在于当外部条件不再像过去那样顺手时,中国还能不能继续在核心技术、产业效率和国内需求之间找到新的支撑点。
规则没有消失配资是否存在强制改单,竞争换了一个层次。谁能在这个层次上保持迭代能力,谁才真正拥有下一阶段的主动权。
炒股融资网提示:本文来自互联网,不代表本网站观点。